海量财经 | 特别股息“红包”遇冷背后:飞鹤的深层焦虑远不止利润下滑
导读:图片来源:视觉中国海报新闻记者 秦文 报道9月17日,中国飞鹤(06186.HK)发布公告称,董事会将于9月29日审议宣派特别股息。在业绩承压、股价低迷的背景下,这一动作被市场视为管理层传递信心的强信号。然而,公告发出后市场反应平淡,9月18日股价未见明显提振。2026年上半年,中国飞鹤交出了一份“增收不增利”的成绩单,营收微增2.3%的背后,是归母净利润同比大跌16.30%的现实。同时,婴幼儿配...
 图片来源:视觉中国
海报新闻记者 秦文 报道
9月17日,中国飞鹤(06186.HK)发布公告称,董事会将于9月29日审议宣派特别股息。在业绩承压、股价低迷的背景下,这一动作被市场视为管理层传递信心的强信号。然而,公告发出后市场反应平淡,9月18日股价未见明显提振。
2026年上半年,中国飞鹤交出了一份“增收不增利”的成绩单,营收微增2.3%的背后,是归母净利润同比大跌16.30%的现实。同时,婴幼儿配方奶粉基本盘持续承压,销售费用率攀升至36.6%。
特别股息的“哑火”,叠加一份“增收不增利”的半年报,将这家曾经的“奶粉一哥”推到了更严苛的审视之下——投资者担忧的,显然已不只是短期利润的下滑。
营收企稳下的盈利“倒春寒”
表面上看,飞鹤的营收止住了跌势。
2026年上半年,公司实现营业收入93.62亿元,同比增长2.32%。在婴配粉行业大盘承压的背景下,这一成绩并非易事。
 2026年中国飞鹤半年报
然而盈利端的表现令人不安。期内实现溢利9.01亿元,同比下降12.7%;归母净利润8.37亿元,同比降幅高达16.3%。毛利率虽微升至62.0%,但净利率从上年同期的约11.3%滑落至9.6%,盈利能力的实质性收缩不容忽视。
据Wind数据统计,飞鹤业绩在2020年创下阶段高点。当年公司实现营业收入185.92亿元,同比增长35.5%;净利润74.37亿元,同比增长89.1%。自2020年之后,公司整体盈利规模有所回落。2025年,飞鹤实现营业收入181亿元,净利润19.39亿元,净利润规模较2020年峰值明显收缩。
利润为何失速?费用端的刚性扩张是直接推手。
上半年,飞鹤销售及经销开支同比增长7.89%至34.25亿元,销售费用增速高于同期营业收入增速,销售费用率攀升至36.6%。管理费用约8.83亿元,费用率约9.5%(同比上升约0.9个百分点),进一步挤压了利润空间。
与此同时,非经营性收益的收缩从另一侧侵蚀了利润。其他收入及收益净额同比大降36%至3.46亿元。公告称,主因利息收入与政府补助减少,放大了主业盈利的压力。
这份半年报公布后,飞鹤股价持续下跌。
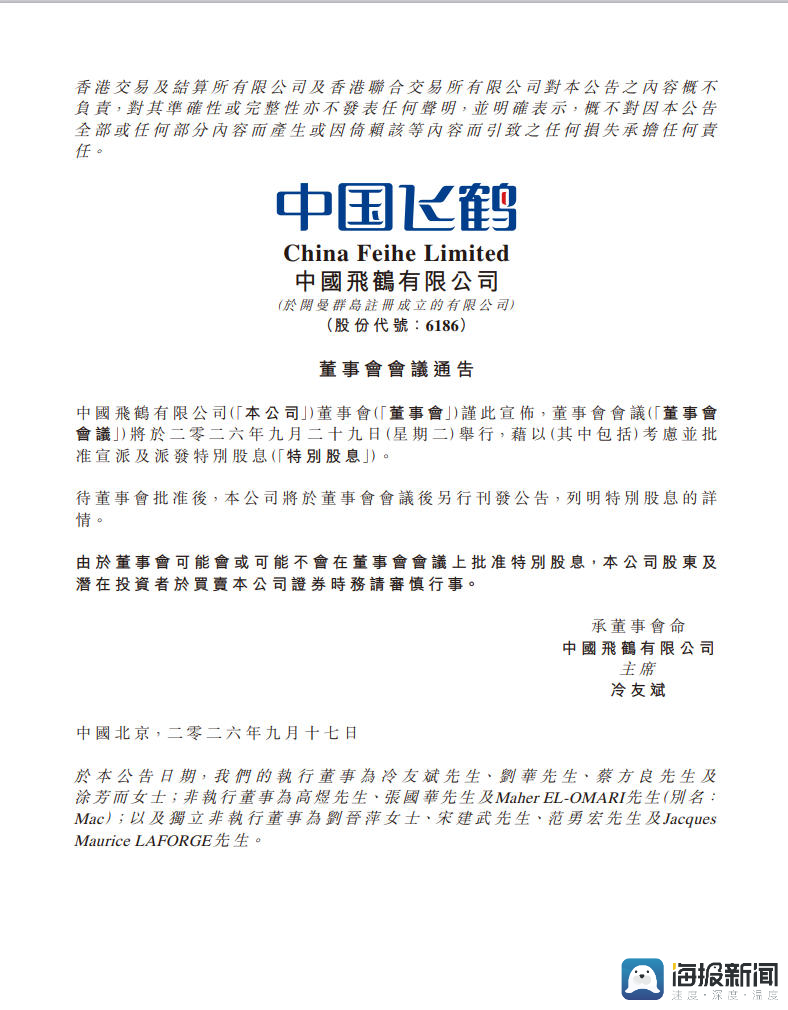 中国飞鹤董事会会议通告
面对业绩压力与股价低迷,飞鹤于9月17日公告,董事会会议将于2026年9月29日(星期二)举行,藉以(其中包括)考虑并批准宣派及派发特别股息。
特别股息通常被视为上市公司向股东传递信心的强信号。
但这一次,市场反应平淡。9月18日股价只涨了0.80%,“意外红包”的失灵,折射出投资者对公司深层问题的判断已超越短期财务技巧层面。
婴配粉基本盘已连续多季承压
飞鹤的焦虑,根源在于基本盘。
据华创证券等机构测算,上半年飞鹤婴幼儿配方奶粉收入约80.9亿元,同比小幅下滑约1.3%,该业务已连续多个季度面临增长压力。
核心单品的表现折射出更深层挑战。华创研报预计,上半年卓睿、星飞帆两大单品收入有所下滑,主要受前期价格策略调整影响,渠道推力阶段性减弱;叠加部分存量消费者升级转向超高端“双萃”系列。新品双萃自2026年1月大面积铺货以来月度环比增速较快,成为婴配粉板块为数不多的亮点。
 图片来源:视觉中国
但一款新品的增量,难以对冲行业性的总量收缩。
品控舆情频发
奶粉安全一直是家长最为重视的事情之一,而近年来,飞鹤婴幼儿奶粉品控问题层出不穷。
2026年7月以来,湖南、吉林、浙江、云南等地消费者通过12315、黑猫投诉及社媒反映,星飞帆、卓睿、臻爱飞帆等产品中检出褐色颗粒、絮状物、塑料碎片、毛发及疑似虫体等异物;其中,昆明“星飞帆卓初二段褐色颗粒”事件关注度最高,飞鹤回应为外部引入、检测成分非配方添加,但消费者则要求同批次第三方检测,双方未完全和解。
 目前,黑猫投诉平台有关飞鹤的投诉共有4097条
截至9月21日,在黑猫投诉平台有关飞鹤的投诉共有4097条,其中多条投诉仍然直指奶粉异物问题。
连续多季的基本盘承压、36.6%的销售费用率、特别股息的“哑火”,共同勾勒出一幅清晰的图景,飞鹤需要证明的,不再只是“卖得更多”,而是“为何值得更贵”。在真正的护城河建立之前,转型的窗口期不会永远敞开。

免责声明:以上数据来源于天眼查等平台,相关内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同其观点或证实其内容的真实性。如有侵权请联系0531-85193563。
本文来源:海报新闻
-
 【文化进万家】翰墨丹青颂党恩 凝心聚力庆华诞 四方街道上四方2026-06-22 11:09:43大众网记者 苏欣然 青岛报道为庆祝中国共产党成立105周年,传承红色文化、丰富居民精神文化生活,四方街道上四方社区联合社...
-
 俄罗斯堪察加半岛东部附近海域发生6.0级地震 震源深度10公2026-06-19 16:28:17中国地震台网正式测定:6月19日15时53分,在俄罗斯堪察加半岛东部附近海域(北纬52.75度,东经160.40度)发生...
-
 中国裁判本届世界杯首次执法!澳大利亚2比0战胜土耳其2026-06-14 15:12:04北京时间6月14日,美加墨世界杯D组首轮,连续第六次入围世界杯的澳大利亚迎战时隔24年重返正赛的土耳其。最终,澳大利亚队...
-
-
 “活了大半辈子,从来没见过这么大的冰雹!”凶猛的北方冰雹:直2026-06-22 08:21:346月中旬,一场突如其来的冰雹袭击了河北张家口宣化区,冰雹如鸡蛋般大小。泥河子村村民林雨(化名)眼睁睁看着自家菜园被砸成一...
-
 火热进行中!青岛嘉年华会展中心上演“家装盛宴”2026-06-13 18:43:09大众网记者 潘超 张佳晖 刘小凡 青岛报道 6月12日,青岛第7届蓝装家博会在青岛嘉年华会展中心正式启幕。本届展会为期三...