超4900股飘绿!A股何时反弹?
导读:10月27日,三大指数尾盘快速回落,截至收盘,沪指跌1.33%,深成指跌2.5%,创业板指跌3.41%。沪深两市成交额1.46万亿元,较上一个交易日缩量1478亿元。全市场超4900只个股下跌。盘面上,半导体、军工、软件、房地产、CRO板块等集体下杀,银行、海运、煤炭板块逆市走强,建设银行连创新高。航运与港口方向延续强势,中谷物流涨停,招商轮船、中远海能、招商南油、锦江航运逆市上扬。消息面上,机构...
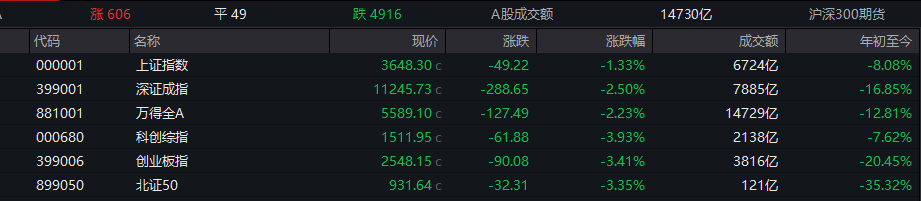
10月27日,三大指数尾盘快速回落,截至收盘,沪指跌1.33%,深成指跌2.5%,创业板指跌3.41%。沪深两市成交额1.46万亿元,较上一个交易日缩量1478亿元。全市场超4900只个股下跌。
盘面上,半导体、军工、软件、房地产、CRO板块等集体下杀,银行、海运、煤炭板块逆市走强,建设银行连创新高。航运与港口方向延续强势,中谷物流涨停,招商轮船、中远海能、招商南油、锦江航运逆市上扬。消息面上,机构判断油运高景气具备持续性。
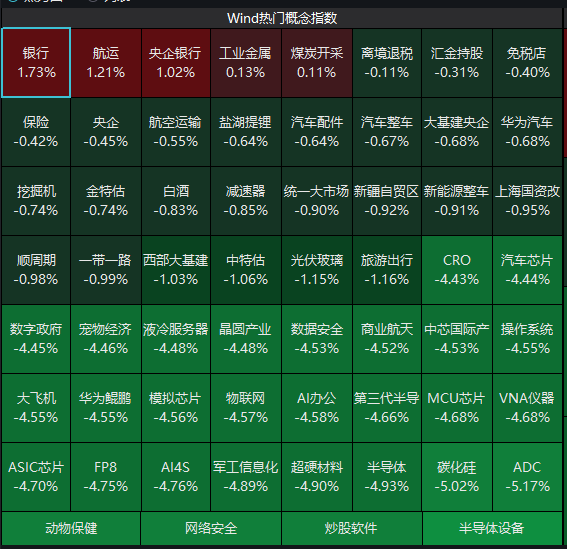
AI硬件侧核心标的方面,新易盛收盘跌超5%,中际旭创尾盘跳水收跌近3%。长鑫科技维持小幅上涨。德明利、胜宏科技均跌超7%,中微公司、天孚通信、东山精密、中材科技、佰维存储等纷纷下滑。半导体设备指数跌超6%,芯碁微装跌超10%,晶升股份跌超9%,华峰测控、富创精密、华海清科跌幅均超8%。
中信证券研报表示,展望2026年第四季度,紧缩预期扰动仍存,供给约束与低库存继续支撑部分商品价格。铜价有望高位运行,煤价旺季或上行,原油预计高位震荡,橡胶有望偏强运行,黄金ETF及央行购金需求有望为金价托底。电解铝成本支撑仍存,中期供给压力上升。碳酸锂关注供应恢复与需求放缓带来的压力,钢铁、铁矿石预计低位筑底,硅产品等待库存与政策指引。
华西证券认为,当前A股市场已经呈现明显的过度调整。当前国内流动性维持宽松,科创、创业板龙头基本面并未出现类似级别的景气崩塌,下跌更多源于前期交易拥挤瓦解等负反馈、风险偏好快速下行,属于情绪和交易盘主导的急跌,并非基本面趋势恶化驱动。综合来看,在无系统性基本面风险的背景下,成长板块调整幅度显著超出合理区间,属于过度调整。
华西证券还表示,当前点位上,投资者不应悲观,预计A股大概率在蓄势中触底反弹。基金仓位、市场情绪等指标回落至底部区间,抛压逐步衰竭。政策托底持续加码,等待数据验证;盈利呈结构性修复,外部美债进一步大幅收紧概率下降,外部冲击转为扰动;ETF、险资等长线资金逆势布局,为底部提供承接,行情主要矛盾转为等待催化、信心修复。
(以上内容仅供参考,不构成投资建议。股市有风险,投资需谨慎。)
(大众新闻记者 都亚男)
免责声明:以上数据来源于天眼查等平台,相关内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同其观点或证实其内容的真实性。如有侵权请联系0531-85193563。
本文来源:大众新闻
-

-
-
 党建共建聚合力 联学互鉴促发展|山东大学齐鲁医院德州医院与德2026-06-16 09:58:06大众网记者 毛冬琛 通讯员 李梦娇 德州报道为深化党建引领作用,推动党建与业务深度融合,搭建跨部门交流协作平台,6月12...
-
 浪潮智慧建筑:构建特色质量管理模式 筑牢品质发展防线2026-06-15 21:54:18山东浪潮智慧建筑科技有限公司深度对标国际全面质量管理(TQM)理念,立足自身业务布局与项目交付管理实际,探索构建适配企业...
-
 沂源县南麻街道用心用情托起居民幸福老年生活2026-06-15 09:47:32大众网记者 齐春菊 通讯员 王莹 淄博报道民生无小事,枝叶总关情。日前,淄博市沂源县南麻街道怡康社区“怡心一意”公益日活...
-